具身智能产业加速奔跑 1-5月企业销售收入同比增长22.4%,工业机器人成增长主引擎
随着人工智能与机器人技术的深度融合,具身智能产业正成为我国经济增长的新亮点。最新税收数据显示,今年1-5月,我国具身智能产业企业销售收入同比增长22.4%,增速远超同期制造业平均水平。其中,工业机器人作为具身智能在智能制造领域的核心载体,表现尤为突出,成为拉动产业增长的主引擎。
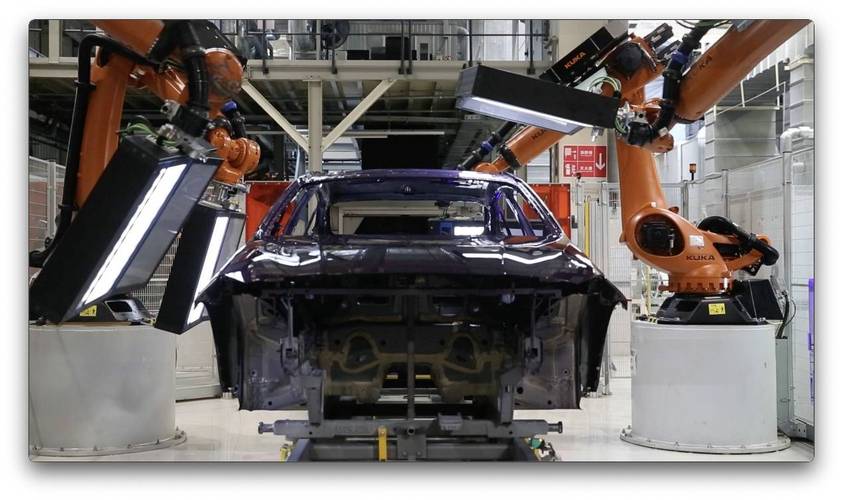
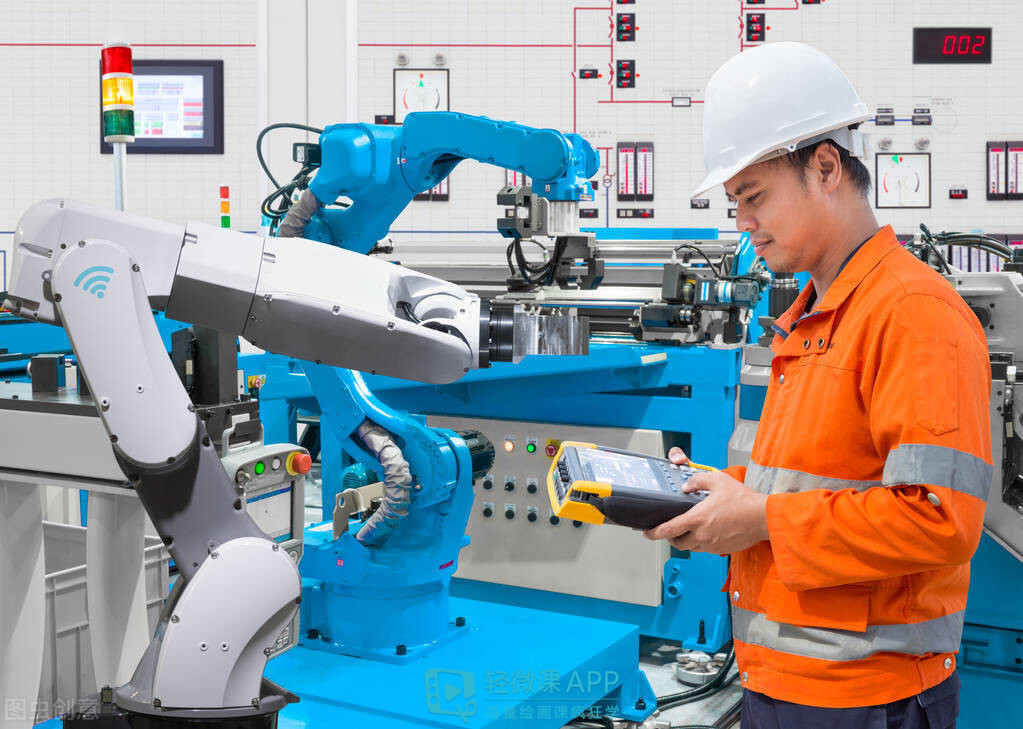
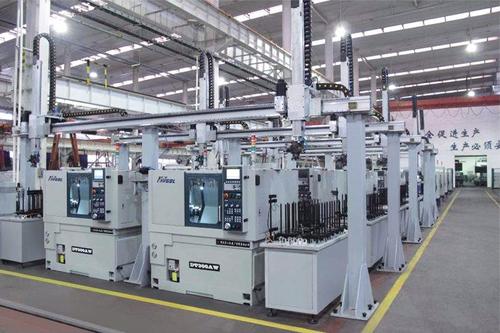
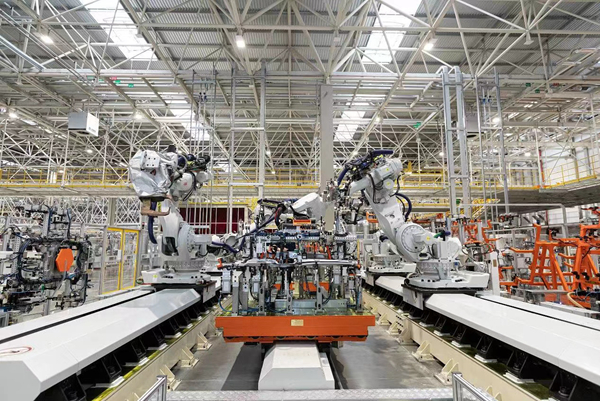
具身智能,简而言之,是指拥有物理实体、能够感知环境并与世界交互的智能系统。它涵盖工业机器人、服务机器人、特种机器人以及人形机器人等多个品类。工业机器人作为最早落地、应用最成熟的具身智能形态,在汽车制造、3C电子、金属加工、物流仓储等行业持续渗透,叠加AI视觉、力控感知、自主决策等技术的突破,其附加值不断提升,带动整个产业销售收入稳步攀升。
从数据看,22.4%的同比增长并非偶然。一方面,制造业智能化改造和数字化转型需求旺盛,企业愿意在新一轮技术竞赛中加大自动化投入,工业机器人密度(每万名工人机器人保有量)持续提升。另一方面,国产工业机器人产业链逐渐成熟,减速器、伺服电机、控制器等核心零部件自主化率提高,成本下降、交付周期缩短,推动了市场普及。新能源、光伏、锂电等新兴行业的快速扩产,为工业机器人提供了大量新增订单。
值得关注的是,具身智能技术正让工业机器人从“自动化机器”向“智能化伙伴”进化。过去工业机器人只能执行重复性、固定轨迹的作业,如今借助大模型、强化学习、3D视觉和力觉传感,机器人可以自适应抓取不同形状的物体、理解自然语言指令、与工人协同作业。这种进化不仅拓展了工业机器人的应用边界(如精密装配、柔性上料、质检等),也提升了产品的单价和利润率,进一步拉开了产业销售收入的增长空间。
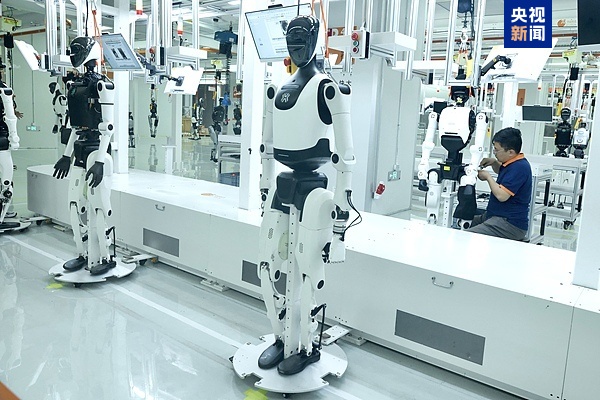
政企两端仍在加码加力。今年以来,山东、上海、广东、浙江等地纷纷发布具身智能或机器人产业专项行动方案,通过首台(套)补贴、应用场景开放、产融对接等方式,推动工业机器人在更多行业规模化落地。与此人形机器人赛道获得了较高的市场关注度,但现阶段销售收入的主力依然是工业机器人和成熟的自动化解决方案。因此,稳住工业机器人基本盘,同时加快培育人形机器人等未来产业,是政策与市场的共同选择。
不过,挑战也依然存在。行业竞争加剧可能导致价格战,部分细分领域关键零部件对外依赖度依然偏高,高质量数据集与仿真平台亟待建设,复合型人才供给不足等问题,都需要在发展中逐步解决。
随着AI大模型与机器人本体的结合愈发紧密,以及制造业对柔性化、智能化生产要求的进一步提升,具身智能产业有望维持高增长。工业机器人将继续扮演压舱石角色,实现从“量增”到“质变”。或许到2025年底,各类人形机器人也将迈出小批量走进工厂的实质性一步,成为增长的第二曲线。
具身智能不是遥不可及的它正在走进产线、物流中心,成为广大企业触手可及的生产力工具。1-5月22.4%的增速,不仅是一组令人振奋的税收数字,更折射出中国实体经济与人工智能深度融合的生动现实。在政策引导、技术驱动与需求牵引三重力量交汇下,中国具身智能产业的春天,才刚刚开始。
如若转载,请注明出处:http://www.oyxyufu.com/product/40.html
更新时间:2026-10-09 02:22:06